收款指南 · 03
Wise 和 Payoneer,谁更省取决于你怎么接单按客户所在地、币种、金额与收款频率,对比两者的真实到手成本。
两个账户你都开好了,Wise 有,Payoneer 也有。这单到底用哪个收?网上有人说 Wise 便宜,有人说 Payoneer 方便,各执一词。其实没有哪个永远更省:客户在哪、用什么付、金额多大、多久收一次,换一个条件,结论就可能反过来。拿你手上这一单把两边各算一遍,比听谁的都准。
本页大纲
01钱从哪来决定了一半
- 客户自己从银行或卡转账给你、你又看重账单透明:多数情况 Wise 更省。
- 你的钱来自某些平台 / 市场的批量放款,或者对方也用 Payoneer:Payoneer 往往更顺、也更省。
这只是大方向;落到你这一单,还得看下面几项具体数字。
02两者收钱的逻辑根本不同
它们不是“同一件事谁便宜一点”,而是两套不同的收钱方式,成本藏在不同地方。
| 维度 | Wise | Payoneer |
|---|---|---|
| 收款本身 | 给你各币种本地收款信息 | 给你一个收款账户,平台放款衔接顺 |
| 汇率 | 接近中间价,透明 | 换汇时有价差 |
| 主要成本 | 按金额阶梯的明示费用 | 提现、换汇与账户相关费用 |
| 账单 | 每一项看得见 | 需把各环节自己加总 |
| 最适合 | 客户手动转账、看重透明 | 平台 / 市场批量放款 |
Wise 把成本摆在明面、用接近中间价的汇率压低损耗;Payoneer 在“钱来自平台”的场景衔接最顺,但成本要把提现和换汇一起算。
03按“客户类型”对号入座
- 客户手动给你转账(银行 / 卡):Wise 的本地收款信息加透明汇率通常更划算。
- 钱来自平台或市场的批量放款:Payoneer 经常是平台默认支持的方式,衔接顺、收款本身成本低。
- 对方也是 Payoneer 用户:用 Payoneer 互转往往最省事。
04按“金额和频率”再调一次
选好大方向后,用这三点微调:
- 小额怕固定费。金额越小,固定的那笔费用占比越重,先把它算清。
- 大额怕百分比和汇率。金额越大,汇率价差和百分比费越能拉开差距,透明汇率更占优。
- 高频要看月度总账。频繁小额时,单笔差一点点,一个月累起来也不少;顺便看到账速度对你现金流的影响。
05一笔 2,000 美元的 ACH 付款在两边的账单
拿最常见的一种情况来算:你人在美国以外,美国客户从他的银行用 ACH(美国境内的普通银行转账)付你 2,000 美元。两边都能给你一组美元收款信息,客户那头的操作几乎一样,差别出在收款这一步。
| 环节 | Wise | Payoneer |
|---|---|---|
| 客户付到哪 | 你的 Wise 美元账户信息 | 你的 Payoneer 美元收款账户 |
| 收款这一步 | ACH 收款免费 | 收款账户币种不是你的本地货币,收 1%,最低 1 美元:20 美元 |
| 换汇并提到本地银行 | 同一笔操作完成:按中间价换,收一笔换汇费,在价格页输入金额和币种就能算出来 | 按批发市场汇率换,汇率里已含换汇费;提到本地银行另有费用,按国家和币种列在定价页上,准数看你账户里的 Fees 页面 |
光看收款这一步,同一笔钱在 Payoneer 要少 20 美元。换汇和提现两边都要收钱,而且跟你换什么币种、在哪个国家提现有关,这部分只能拿同样的金额,在两边的页面各算一次。
有两种情况会把结论翻过来。一是你本人就在美国,美元就是本地货币,Payoneer 用本地币种收款账户收款是免费的;二是付款的一方本身就在 Payoneer 里:平台直接放款到 Payoneer,或者客户自己也用 Payoneer。从另一个 Payoneer 余额转来的钱不收费,平台放款的费用各平台不同。
06两边给客户的收款信息不一样
同样叫“美元收款账户”,客户用什么方式付进来,两边的收费差得不少:
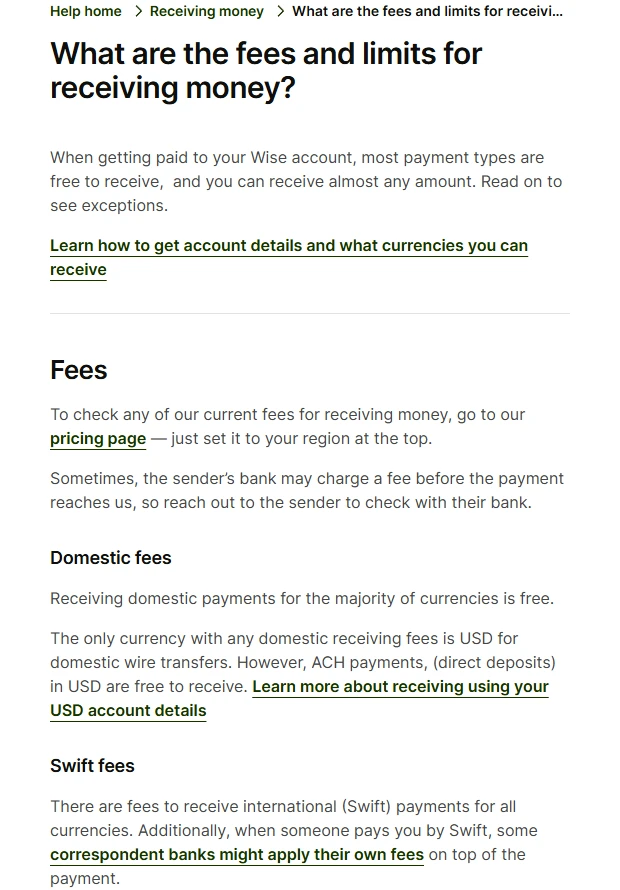
- Wise 的美元账户信息:美国境内 ACH 转账不收费;美国国内电汇(wire)有一笔收款费;从美国以外用 Swift 汇过来,每种币种都收费,中转行还可能另扣,一笔 2,000 美元的电汇怎么被扣掉一截,收款迟迟不到的排查里算过。
- Payoneer 的收款账户:账户币种是你的本地货币时免费,不是时收 1%,最低 1 美元。
- Payoneer 的付款请求:你发一个付款链接,客户在上面直接付。客户用信用卡或 PayPal 付,定价页写的是最高 3.99% 加 0.49 美元;用美国 ACH 扣款,或者欧盟、英国的银行账户付,是 1%。
所以跟美国客户说收款方式时,把付款方式也写进去,比如“请从你的美国银行账户用 ACH 转到下面这个账户”,别只丢一串账号。客户觉得刷卡方便、你用的又是 Payoneer 付款请求,那 3.99% 加 0.49 美元就要提前摊进价格,公式在把收款手续费算进报价里。整套收款信息怎么排好发给客户,看给客户发收款信息。
07同一单,在两边各算一次
- 打开 Wise 的价格 / 汇率计算器,输入这单的金额和货币对,记下“你实收”。
- 按 Payoneer 的费用,估算收款费 + 换汇 + 提现,注意把提到本地银行那一步也算进去。
- 两个“你实收”放一起比。再把到账速度和你的现金流需求一起考虑,别只看几块钱差。
用你自己的数字算一遍,胜过任何“谁更便宜”的笼统结论,因为答案本来就因人而异。
08容易被忽略的隐性成本
- 实体卡 / 账户的年费或月费。
- 长期不活跃可能产生的费用。
- 用卡在 ATM 取现的手续费。
- 多绕一次币种带来的二次换汇损耗。
- 提现的最低额度限制,把小钱卡在账户里。
09什么时候两个都不是最优
有些情况,它俩都不是最佳解:
10关于 Wise 和 Payoneer 的几个误会
Wise 永远比 Payoneer 便宜。
取决于钱怎么来、提现到哪。平台批量放款的场景里,Payoneer 经常更划算、也更省事。
Payoneer 收款免费,就是零成本。
成本藏在提现、换汇和账户相关费用里。要算的是从“客户付”到“你能花的本地钱”这条全程的总账。
11常见问题
两个账户都开,会有问题吗?
一般不会。很多人按客户类型分开用:平台放款走 Payoneer,客户手动转账走 Wise。
客户嫌手续费高,能让他改吗?
可以礼貌建议对双方都透明的渠道,并把你的收款信息整理好发给他,减少来回。
哪个到账更快?
看渠道和地区,没有统一答案。最准的办法是各试一小笔,记下实际到账时间。
美国客户用 ACH 付美元,Wise 和 Payoneer 哪个收款更省?
只看收款这一步,Wise 美元账户收 ACH 免费;Payoneer 的收款账户如果不是你的本地货币,收 1%,最低 1 美元。之后换成本地货币,两边都有换汇费,要用同样的金额各算一次。
客户想刷信用卡付给我,用 Payoneer 行吗?
可以用 Payoneer 的付款请求让客户刷卡,定价页写的费用是最高 3.99% 加 0.49 美元。能改成银行转账就改;改不了,就把这部分提前算进报价。